Domain jtpi.de kaufen?
Wir ziehen mit dem Projekt
jtpi.de um.
Sind Sie am Kauf der Domain
jtpi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jtpi.de kaufen?
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **

Ähnliche Suchbegriffe für Geldwerten
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Forschung über Evaluation, FachbücherIn den letzten Jahren hat sich die Evaluation in verschiedenen Bereichen des sozialen Handelns als eine wissenschaftlich fundierte Methode zur Bewertung von Prozessen, Wirkungen und Nutzen sozialer Praktiken etabliert. Unweigerlich wirft der Einsatz von Evaluation stets Fragen zu ihrer optimalen Nutzung und ihren Vorteilen auf: Wie entstehen Evaluationsaktivitäten und wie kann Evaluation am besten gestaltet werden? Welche Ausgangsbedingungen sind hilfreich? Wie werden Evaluierungsergebnisse behandelt? In jüngerer Zeit wurden diese Fragen zunehmend in der empirischen Forschung behandelt. Dieser Band bietet eine transdisziplinäre Plattform für Forschungsprojekte, die sich mit Evaluierungen und Evaluierungssystemen als Ganzes oder in Teilaspekten befassen. Mithilfe verschiedener theoretischer und methodologischer Ansätze untersuchen die Autoren die Evaluationsaktivität.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brain Box - Wunder der ForschungMit Brainboxen-spielen Gehen Jung Und Alt Auf Eine Spannende Reise Erstaunlicher Entdeckungen, Die Gleichzeitig Beobachtungsgabe Und Gedächtnis Verbessert. Mit Dieser Brainbox Wunder Der Forschung Werden Auf 55 Karten Und Mit 440 Individuellen...18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
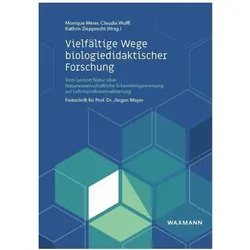
Vielfältige Wege biologiedidaktischer Forschung, FachbücherDie Didaktik der Biologie als Forschungswissenschaft hat sich in den letzten Jahrzehnten entscheidend entwickelt. Einer der renommiertesten Vertreter dieser Entwicklung ist Prof. Dr. Jürgen Mayer. Durch die Vielfalt seiner Forschungsgebiete und die persönliche Betreuung zahlreicher Nachwuchswissenschaftlerinnen und -wissenschaftler, die inzwischen auf vielen Professuren in Deutschland und im europäischen Ausland wirken, hat er die Forschungslandschaft der modernen Fachdidaktik geprägt. Dieses Buch hat ein doppeltes Ziel: Es gibt als Festschrift zum Ruhestand von Prof. Dr. Jürgen Mayer einen Überblick über seinen inhaltlichen und forschungsbasierten Werdegang und zeigt gleichzeitig die grosse Vielfalt der aktuellen Biologiedidaktik. Als Dank an eine eindrucksvolle Persönlichkeit in der didaktischen Forschung ist es gleichzeitig ein Plädoyer für diesen lebendigen naturwissenschaftlichen Arbeitsbereich.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **

Wie berechnet man den geldwerten Vorteil?
Um den geldwerten Vorteil zu berechnen, muss zunächst der geldwerte Vorteil definiert werden. Dieser bezeichnet die Ersparnis oder den zusätzlichen Nutzen, den ein Arbeitnehmer durch Sachleistungen oder geldwerte Vorteile vom Arbeitgeber erhält. Um den geldwerten Vorteil zu berechnen, müssen die Werte der Sachleistungen oder Vorteile ermittelt werden. Diese werden dann mit einem bestimmten Prozentsatz versteuert, der je nach Art des geldwerten Vorteils variieren kann. Die Berechnung des geldwerten Vorteils ist wichtig, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden und der Arbeitnehmer korrekt besteuert wird. **
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung, Fachbücher von Helmut MaierDas Buch "Erwin Marx (1893-1980), Ingenieurwissenschaftler in Braunschweig, und die Forschung und Entwicklung" bietet eine umfassende Analyse des Lebens und der Arbeit von Erwin Marx, einem bedeutenden Ingenieurwissenschaftler des 20. Jahrhunderts. Es beleuchtet seine Rolle in der Entwicklung der Elektrotechnik, insbesondere im Bereich der elektrischen Energieübertragung über weite Entfernungen. Der Autor, Helmut Maier, führt die Leser durch Marx' Karriere, beginnend mit seinen Anfängen in Sachsen bis hin zu seiner Zeit in Braunschweig, wo er als Wissenschaftsorganisator und Forscher tätig war. Das Buch behandelt verschiedene Aspekte von Marx' Arbeit, einschliesslich seiner Beiträge zur Hochfrequenzforschung, der Lichtbogenforschung und der Entwicklung von Stromrichtern. Es wird auch auf die Herausforderungen eingegangen, die er während des Zweiten Weltkriegs und in der Nachkriegszeit bewältigen musste, sowie auf die Kontinuität in der Forschung und Organisation, die seine Karriere prägte.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forschung über Evaluation, FachbücherIn den letzten Jahren hat sich die Evaluation in verschiedenen Bereichen des sozialen Handelns als eine wissenschaftlich fundierte Methode zur Bewertung von Prozessen, Wirkungen und Nutzen sozialer Praktiken etabliert. Unweigerlich wirft der Einsatz von Evaluation stets Fragen zu ihrer optimalen Nutzung und ihren Vorteilen auf: Wie entstehen Evaluationsaktivitäten und wie kann Evaluation am besten gestaltet werden? Welche Ausgangsbedingungen sind hilfreich? Wie werden Evaluierungsergebnisse behandelt? In jüngerer Zeit wurden diese Fragen zunehmend in der empirischen Forschung behandelt. Dieser Band bietet eine transdisziplinäre Plattform für Forschungsprojekte, die sich mit Evaluierungen und Evaluierungssystemen als Ganzes oder in Teilaspekten befassen. Mithilfe verschiedener theoretischer und methodologischer Ansätze untersuchen die Autoren die Evaluationsaktivität.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brain Box - Wunder der ForschungMit Brainboxen-spielen Gehen Jung Und Alt Auf Eine Spannende Reise Erstaunlicher Entdeckungen, Die Gleichzeitig Beobachtungsgabe Und Gedächtnis Verbessert. Mit Dieser Brainbox Wunder Der Forschung Werden Auf 55 Karten Und Mit 440 Individuellen...18,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
Ähnliche Suchbegriffe für Geldwerten
-
Vielfältige Wege biologiedidaktischer Forschung, FachbücherDie Didaktik der Biologie als Forschungswissenschaft hat sich in den letzten Jahrzehnten entscheidend entwickelt. Einer der renommiertesten Vertreter dieser Entwicklung ist Prof. Dr. Jürgen Mayer. Durch die Vielfalt seiner Forschungsgebiete und die persönliche Betreuung zahlreicher Nachwuchswissenschaftlerinnen und -wissenschaftler, die inzwischen auf vielen Professuren in Deutschland und im europäischen Ausland wirken, hat er die Forschungslandschaft der modernen Fachdidaktik geprägt. Dieses Buch hat ein doppeltes Ziel: Es gibt als Festschrift zum Ruhestand von Prof. Dr. Jürgen Mayer einen Überblick über seinen inhaltlichen und forschungsbasierten Werdegang und zeigt gleichzeitig die grosse Vielfalt der aktuellen Biologiedidaktik. Als Dank an eine eindrucksvolle Persönlichkeit in der didaktischen Forschung ist es gleichzeitig ein Plädoyer für diesen lebendigen naturwissenschaftlichen Arbeitsbereich.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
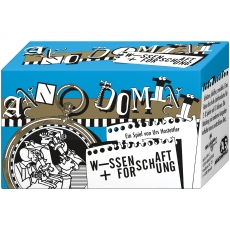
Abacusspiele Anno Domini Wissenschaft Forschung 263527Bei ANNO DOMINI kommt es nicht auf exaktes Wissen an. Denn wer weiß schon, ob ?Wasser auf dem Mond nachgewiesen wurde? bevor oder nachdem... 1x Anno Domini Wissenschaft Forschung deutsche Version Anleitung in: DE Typ: Kartenspiele14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Wie berechnet man den geldwerten Vorteil?
Um den geldwerten Vorteil zu berechnen, muss zunächst der geldwerte Vorteil definiert werden. Dieser bezeichnet die Ersparnis oder den zusätzlichen Nutzen, den ein Arbeitnehmer durch Sachleistungen oder geldwerte Vorteile vom Arbeitgeber erhält. Um den geldwerten Vorteil zu berechnen, müssen die Werte der Sachleistungen oder Vorteile ermittelt werden. Diese werden dann mit einem bestimmten Prozentsatz versteuert, der je nach Art des geldwerten Vorteils variieren kann. Die Berechnung des geldwerten Vorteils ist wichtig, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden und der Arbeitnehmer korrekt besteuert wird. **
-
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.